פריסת מס שבח מאפשרת לחשב את המס על השבח הריאלי בחלקים שווים על פני עד ארבע שנות מס, כולל שנת המכירה. החיסכון תלוי בהכנסות ובנקודות הזיכוי בכל שנה; את הבקשה מגישים בטופס 7003.
איך עובדת פריסת מס שבח
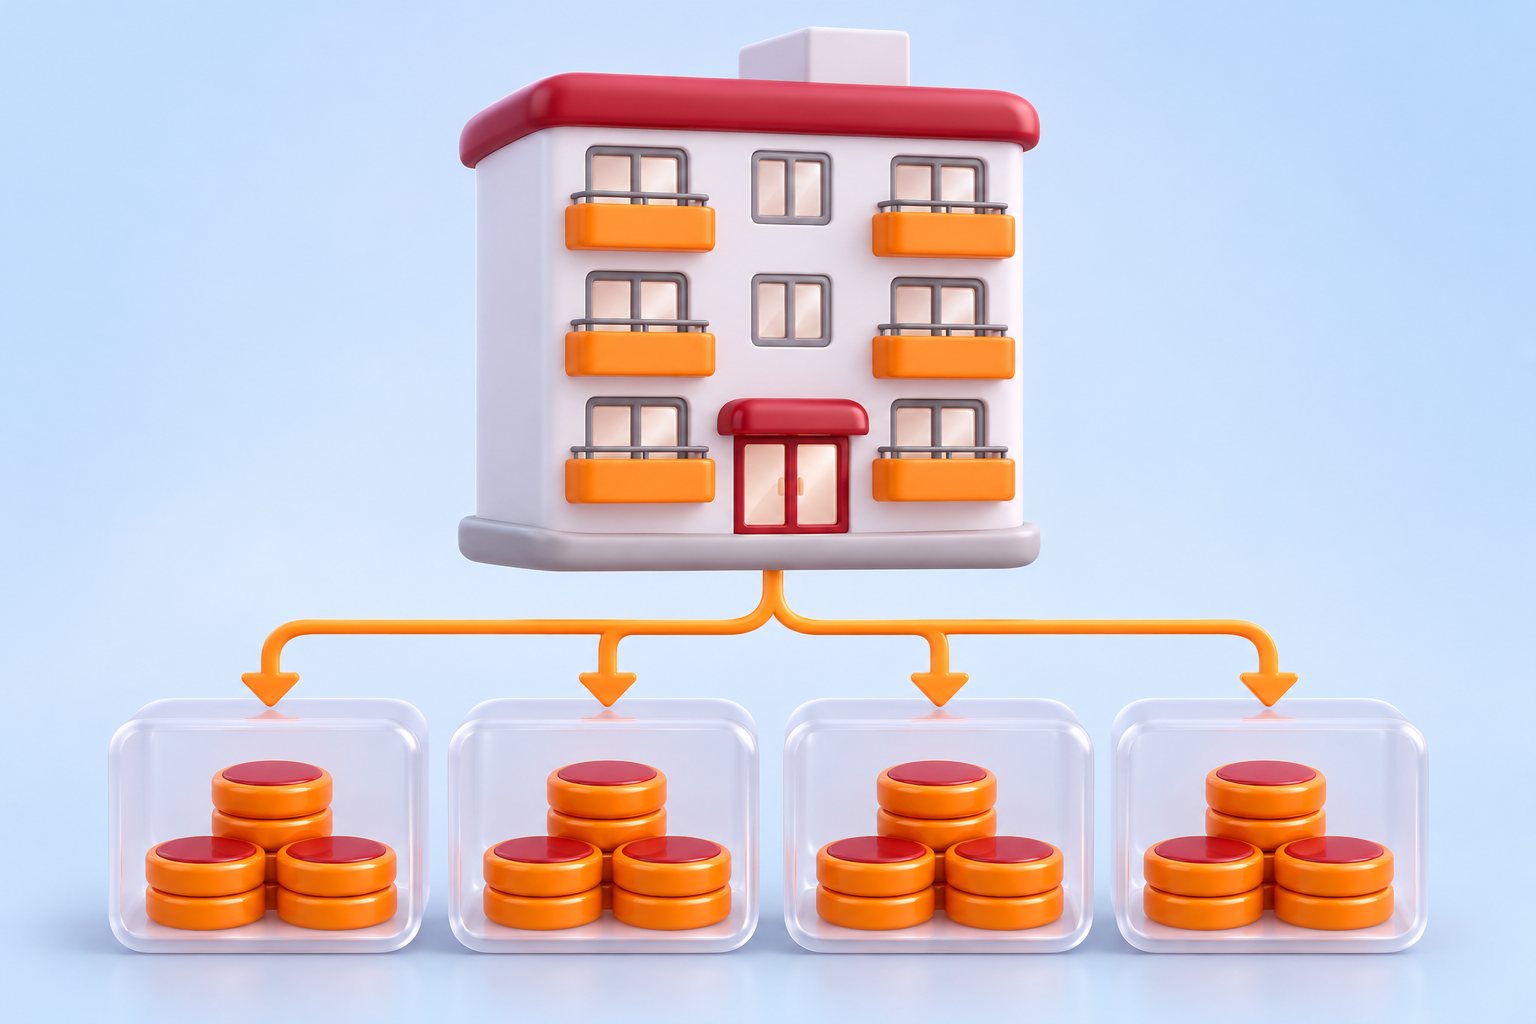
פריסת מס שבח היא דרך לחשב את המס על השבח הריאלי לפי כמה שנות מס. מחלקים את השבח לחלקים שנתיים שווים, וכל חלק מצטרף להכנסה החייבת של המוכר באותה שנה. המס מחושב לפי שיעורי מס ההכנסה החלים על כלל ההכנסה, ובהתחשב בנקודות הזיכוי שנותרו למוכר בכל שנה.
לפי מדריך רשות המסים לשנת 2026, אפשר לבקש פריסה של עד ארבע שנות מס, או לתקופת הבעלות בנכס אם היא קצרה יותר. אפשר גם לבקש תקופה קצרה מארבע שנים. הפריסה משנה את אופן חישוב המס; תשלום החוב בתשלומים הוא עניין נפרד. הכללים מפורטים במדריך רשות המסים לשנת 2026, והסעיף בחוק הוא 48א(ה) לחוק מיסוי מקרקעין.
תקופת הבעלות נספרת מהשנה שאחרי השנה שבה הגיעה הזכות לידי המוכר, ועד שנת המכירה כולל.
| הנושא | הכלל |
|---|---|
| משך הפריסה | עד ארבע שנות מס או תקופת הבעלות לצורך הפריסה, לפי הקצרה. |
| ספירת הבעלות | מהשנה שלאחר קבלת הזכות ועד שנת המכירה. |
| חלוקת השבח | חלקים שנתיים שווים, המצטרפים להכנסה החייבת בכל שנה. |
| בני זוג | אפשר לערוך פריסה נפרדת לכל אחד; בבעלות משותפת בוחנים את חלקו של כל אחד. |
מקור: רשות המסים: מדריך למוכר ורוכש זכות במקרקעין 2026
מתי הפריסה עשויה להפחית את המס
לפי המדריך, השבח הריאלי נחשב כשכבת הכנסה עליונה, כלומר הוא מתווסף מעל שאר ההכנסות של אותה שנה. בלי פריסה, כל השבח נוסף להכנסה של שנה אחת. עם פריסה, כל חלק נוסף להכנסה של שנה אחרת, ולכן שנים עם הכנסה נמוכה או עם נקודות זיכוי שלא נוצלו עשויות לצמצם את המס.
כשההכנסה בשנות הפריסה גבוהה, ההפרש קטן או לא קיים. התוצאה תלויה בנתונים האישיים, ולכן הבדיקה המעשית היא השוואה בין סכום המס ללא פריסה לבין הסכום הכולל אחרי הפריסה. אם נעזרים באיש מקצוע, אפשר להשוות את החיסכון הצפוי לעלות הכנת הדוחות והטיפול בבקשה.
דוגמה: מכירה בשנת 2026 ופריסה לארבע שנים
נניח שאדם רכש נכס בשנת 2018 ומכר אותו בשנת 2026, והשבח הריאלי שמבקשים לפרוס הוא 400,000 שקל. בפריסה לארבע שנים ייוחסו 100,000 שקל לכל אחת מהשנים 2023, 2024, 2025 ו־2026. אלה סכומי רווח לצורך חישוב, ולא סכומי המס לתשלום.
אם ההכנסות בשנים האלה שונות, גם המס על החלק שיוחס לכל שנה שונה. כדי לחשב את החיסכון בשקלים צריך את ההכנסה החייבת ואת הזיכויים בכל שנה.
דוגמה נוספת לתקופת הבעלות: נניח שהנכס נרכש בשנת 2024 ונמכר בשנת 2026. הספירה מתחילה בשנת 2025, ולכן התקופה האפשרית היא עד שנתיים.
מה מגישים, ומה עושים אם המכירה כבר דווחה
התנאים הם תושבות ישראל והגשת דוחות שנתיים למס הכנסה לשנות הפריסה. שנים שהמועד להגשת הדוח עבורן טרם חלף אינן נכללות בדרישה. את הבקשה מגישים בטופס 7003 כחלק מהשומה העצמית, וגם בדוח השנתי לשנת המכירה. אם הבקשה לא הוגשה למנהל מס שבח והופיעה בדוח השנתי, פקיד השומה מטפל בחישוב הפריסה.
במכירה של בני זוג אפשר לערוך פריסה נפרדת לכל אחד מהם. בזכות בבעלות משותפת כדאי לבדוק את המשמעות המיסויית של פיצול הדיווח.
להסבר על מסמכי העסקה והחישוב אפשר לקרוא על שומה עצמית למס שבח. לפני הבדיקה כדאי לרכז את דוחות ההכנסה ואת נתוני הזיכויים של השנים הרלוונטיות.
אם כבר שולם מס, אפשר לבחון את השומה ואת הדוח השנתי לשנת המכירה יחד ולברר אם הפריסה נלקחה בחשבון. מקרים של תשלום יתר מוסברים במדריך על החזר מס שבח.